2024 年初,一个亮橙色的小方块在 CES 上卖断货,口号是取代手机上的所有 App。
三年过去,卖得最好的反而是眼镜、耳机和录音卡。
大模型进入大众视野三年多,硬件创业者试过很多形态。真正有用的经验,大多来自失败的产品和便宜的产品。
想取代手机的小方块,先退场了
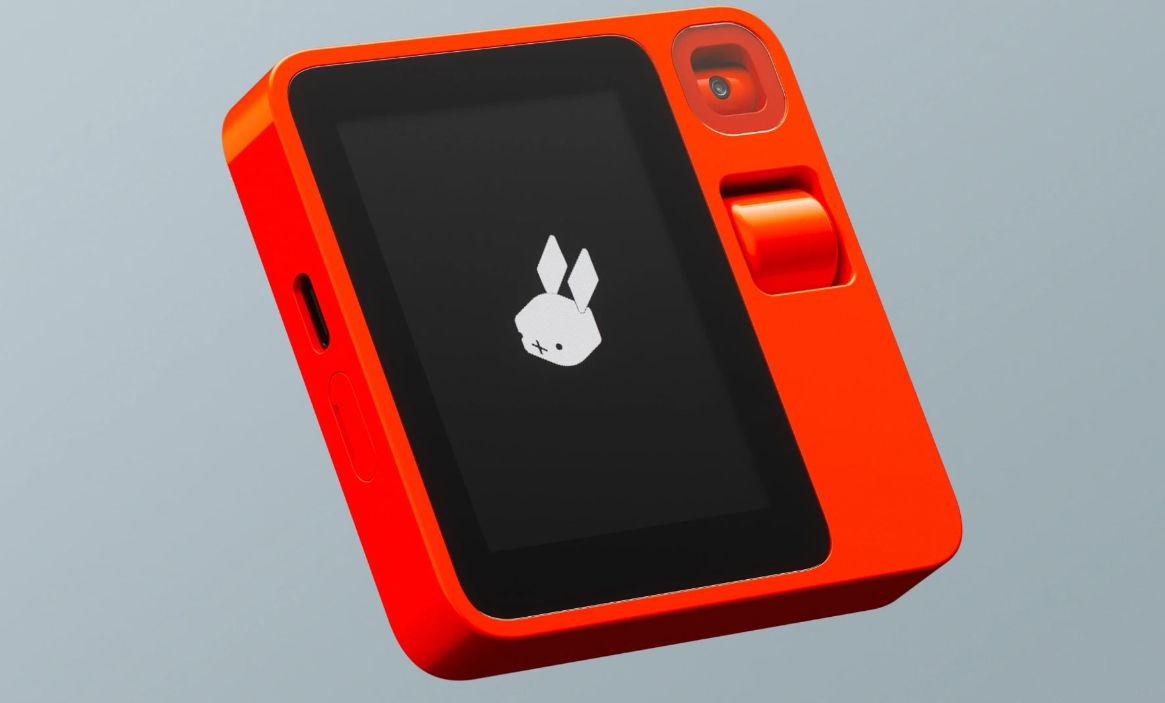
最先爆红的是 Rabbit 在 2024 年初 CES 展出的「Rabbit R1」。
这台约 199 美元的亮橙色小方块只有手掌大小,外观出自设计团队 Teenage Engineering,口号是用一句自然语言代替一个个 App。亮相当天,Rabbit 宣布首批 1 万台售罄,远超公司原先 500 台的预期;到当年 4 月,官方称销量突破 10 万台。之后有用户发现,它的不少功能其实跑在安卓应用上,口碑迅速反转。
更早亮相也更贵的是 Humane 的「Ai Pin」。这款 2023 年发布的无屏幕设备售价 699 美元,每月还要交 24 美元订阅费。结果口碑与销量双双失速。2025 年 2 月,惠普以 1.16 亿美元收购 Humane 的核心资产,产品停售,设备随后断网,有媒体统计其退货量一度超过销量。
Nest 创始人托尼·法德尔后来在麻省理工未来节上复盘了这批产品。他的结论是,问题不在技术不够新,而在于用户不信任它们,设备端也真的干不了多少活。
吃过亏之后,行业的产品定义明显收敛。爱范儿在复盘时提到,目前大多数 AI 硬件,包括 Meta 的智能眼镜和 Plaud 的录音卡,运算和数据处理仍交给手机,设备本身只负责采集与交互;苹果高管也说过类似的话,iPhone 在生态里仍是核心,其他设备更像它的配件。方向由此分成两支,一是眼镜负责视觉,二是耳机和录音卡负责听觉。
眼镜:出货涨得快,体验还没跟上
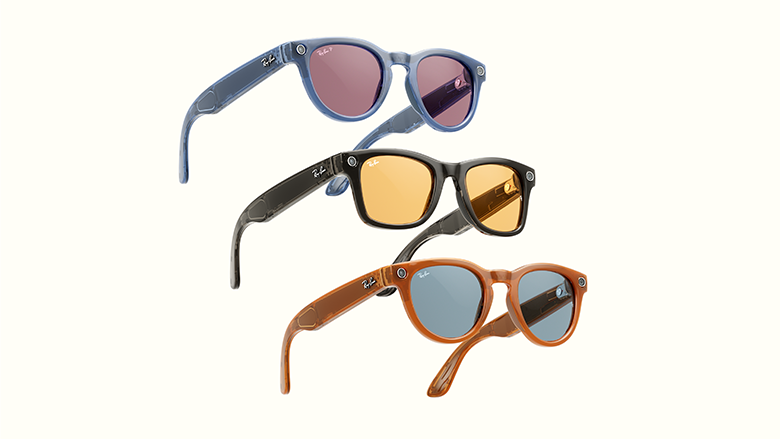
眼镜是这两年增长最确定的品类。Meta 与雷朋合作的「Ray-Ban Meta」在 2023 年 9 月发售,单副约 48 克,上市一年出货量就突破百万副。
2026 年 9 月的 Connect 大会上,Meta 把个人智能体 Muse 全面接入眼镜产品线,并首次推出不带摄像头的音频版本「Ray-Ban Meta Audio Glasses」,起售价 349 美元,用来回应此前的隐私争议。
全球盘子也在变大。据 Counterpoint 的追踪报告,2026 年上半年全球 AI 眼镜出货量同比增长 263%,绝大多数是不带显示屏的无屏幕款;在带 AR 显示的细分市场里,国内的 Rokid 以 41% 份额领先,Meta 以 37% 紧随其后,中国市场贡献了这一细分全球出货量的 45%。
国内的节奏更快。
Rokid 的新一代乐奇 AI 眼镜在 2026 年 9 月 24 日的数贸会上发布,并配上自研的眼镜原生系统 YodaOS。
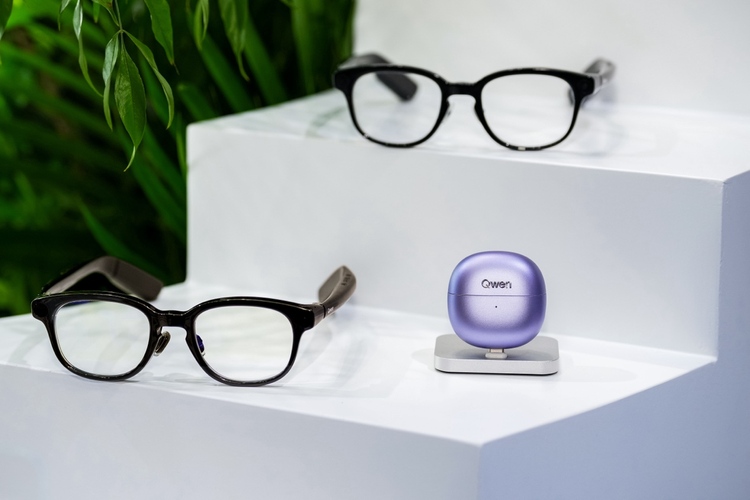
阿里旗下的千问则在 9 月 22 日的云栖大会上展示了「千问 AI 眼镜 N1」和「N1 Pro」,以及一款耳夹式 AI 耳机,三款产品定于 10 月 13 日现货发售;据官方介绍,N1 系列搭载 5000 万像素传感器,支持第一视角拍摄,N1 Pro 还支持眼动追踪和虹膜支付。华为拿出了首款鸿蒙 AI 眼镜,小米也在同一赛道里。
但出货涨得快,不等于体验过关。虎嗅记者曾带着 Rokid 和千问两家的眼镜在泰国用了 6 天:安静环境下的翻译和导览可用,嘈杂环境里延迟和误识别明显;续航只有约 1 小时,重量接近 50 克,拍摄单次限时 1 分钟。
行业数据也不轻松,线上平均退货率约 30%,直播渠道能到 40% 至 50%。雷鸟 CEO 李宏伟说过,眼镜的 200 多项新功能里,用户长期使用率不足 6%。有媒体统计,近两年涌入这条赛道的企业接近 70 家,平均每 9 天就有一款新品上市,竞争更多发生在产品定义和场景匹配上,而不是参数表里。
已经有厂商反过来做减法。极米在 2026 年 10 月开启了 AI 显示眼镜「MemoMind One」的预约,蔡司定制镜片、哈曼联合调音、双目显示,续航 16 小时,最大卖点之一是干脆不装摄像头。
耳机与录音卡:阿里把「记下来」变成了生意
录音卡这条线里,跑得最快的是阿里。钉钉的首款 AI 硬件「DingTalk A1」,青春版 499 元、旗舰版 799 元,铝合金外壳,正面一块彩色小屏,支持 72 种语言的实时转写与翻译;充电宝版的 A1 Pro 可以连续录音 180 小时。2026 年 7 月,它被写进 Gartner 的 AI 可穿戴设备报告。同年 9 月,千问办公又发布新一代 Agent 硬件「QwenNote A2」,售价 1199 元,支持无痕转写、独立 4G 和 40 小时转写。
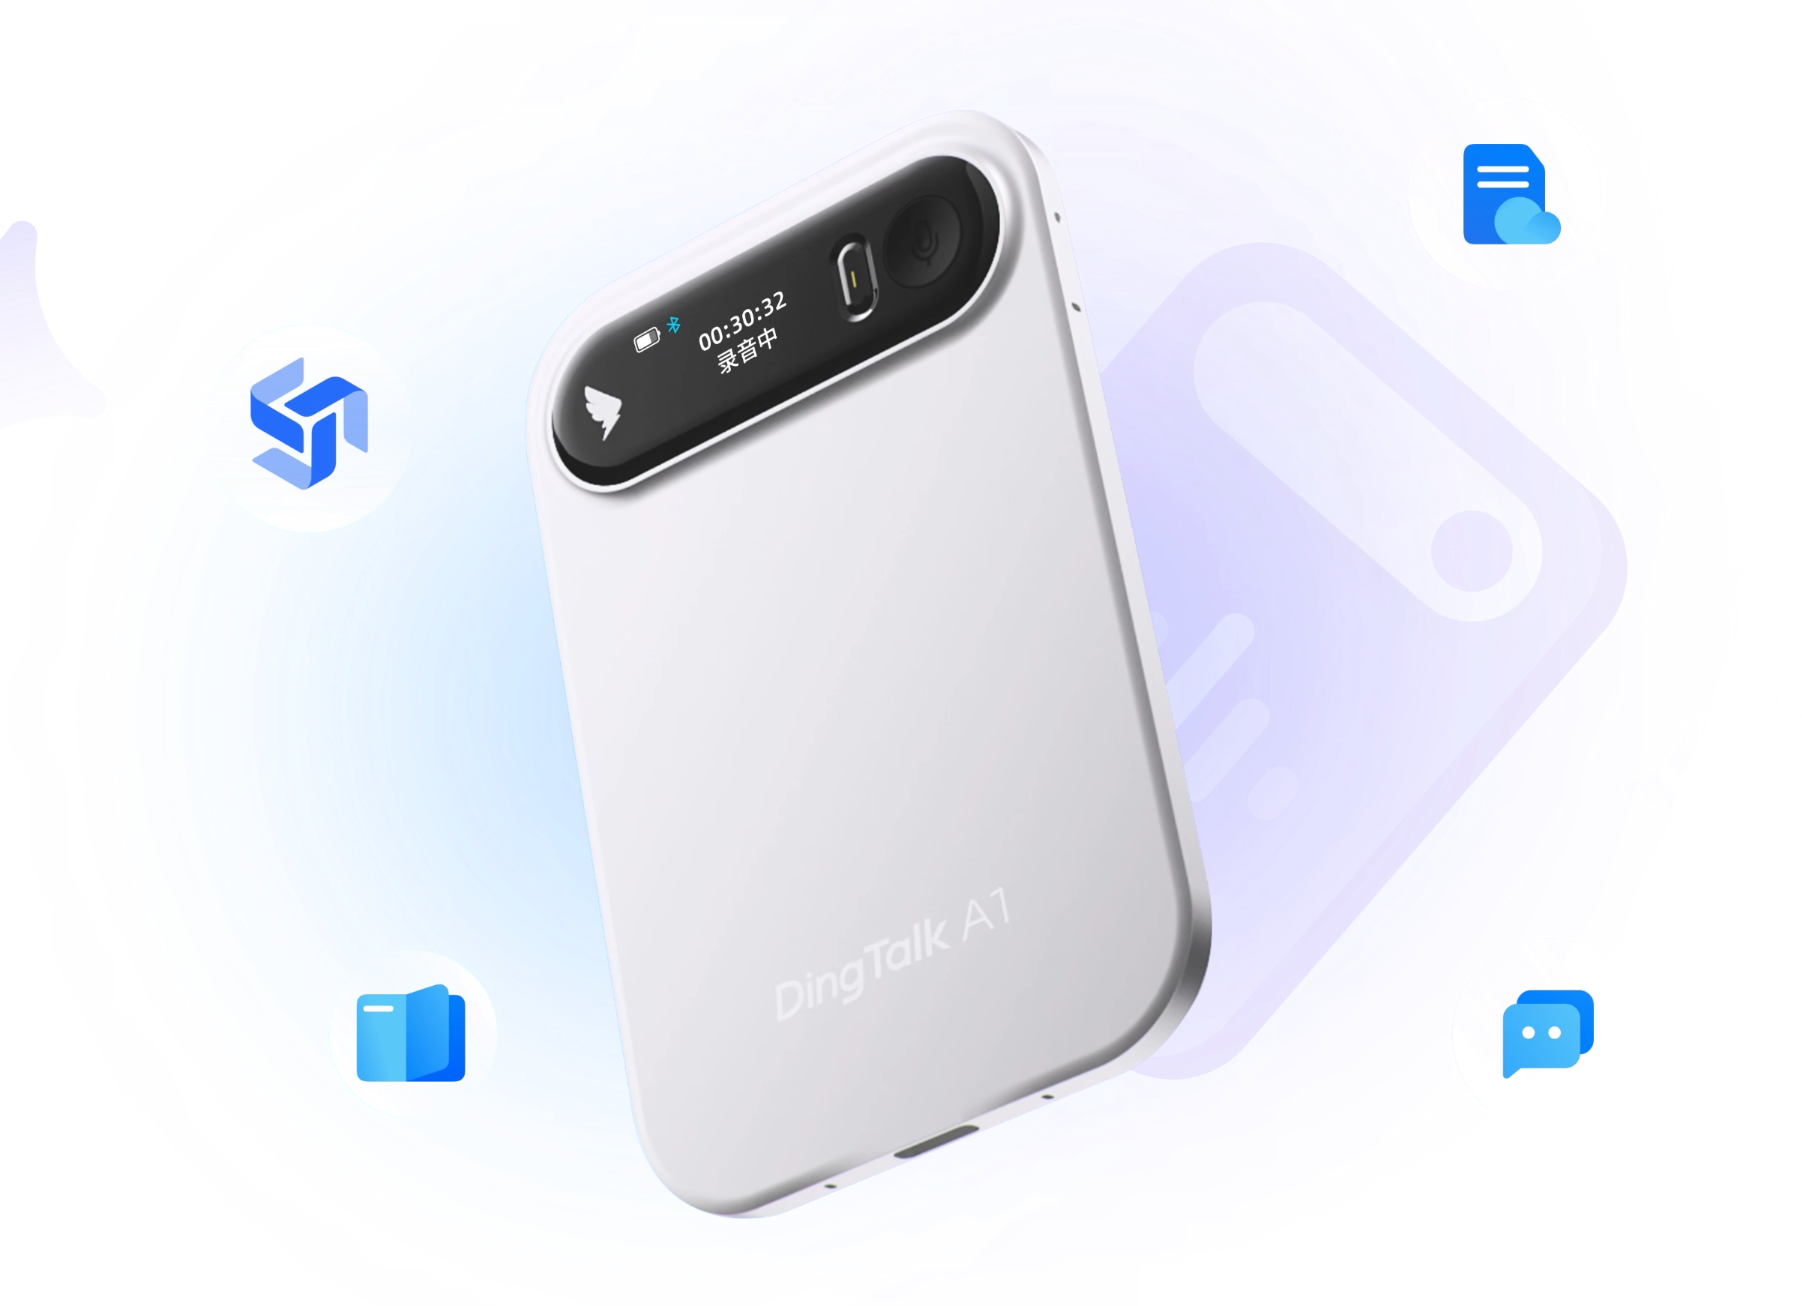
其他厂商随即跟上。科大讯飞的 AI 录音卡厚约 4 毫米、重约 33 克,定价 999 元,支持 8 米拾音和 30 小时续航;企业微信联手科大讯飞、得力办公和出门问问,一口气推出 599 元到 799 元的三款。钉钉、飞书、企业微信到齐之后,录音卡从小众配件变成了办公标配。
耳机那条线思路相近。韶音(Shokz)在 2026 年 8 月推出首款 AI 耳机「OpenFit 2 AI」,1398 元,接入千问大模型;网易有道的「OpenPods」卖 1499 元,主打苹果 MFi 认证和一键通话录音。Plaud 则是最早跑通的一条:2023 年 6 月,它把磁吸在 iPhone 背面的录音卡片「Plaud Note」放上 Kickstarter,不到两个月筹到超过 110 万美元;到 2026 年,这家公司的累计出货超过百万台,年经常性收入突破 1 亿美元,最新的耳机「Plaud One」内置 eSIM,售价 249.99 美元,可以脱离手机独立联网。
平台也在收口。腾讯在 2026 年 9 月上线 WorkBuddy 开放平台,把智能眼镜、录音卡片、麦克风、耳机等十余个品类接进同一套智能体,硬件交给合作伙伴,自己只做底座,等于承认这一类的价值在数据和场景,而不在设备本身。
隐忧有两处。一是退货率,和眼镜处在同一水位,卖得动和留得住是两件事。二是隐私,录音卡记录的大多是别人的话,对方往往并不知情,设备越便宜越好用,这个问题就越难绕开。
苹果想卖的,是一台不偷看的设备
真正决定格局的,还是握着系统和生态的公司。苹果已经把时间定在 10 月 13 日,发布会名为「Welcome home」。据彭博社报道,主角是一块家庭中枢,内部代号 J490,桌面版本配一块约 6 英寸的方形屏幕,通过抛光金属支臂连接圆形底座,另有一个面向墙面安装的版本,两个版本都靠 USB 供电,没有内置电池,正面配一颗 FaceTime 摄像头,Siri 是新的那一版。
配合这轮发布,彭博社记者马克·古尔曼还爆料称苹果在开发一款代号 J450 的智能家居摄像头。它外形像小型金属圆柱,不保存也不传输视频,只用低帧率感知环境,再把人和宠物的活动转成文字描述,作为家庭中枢的配套设备。
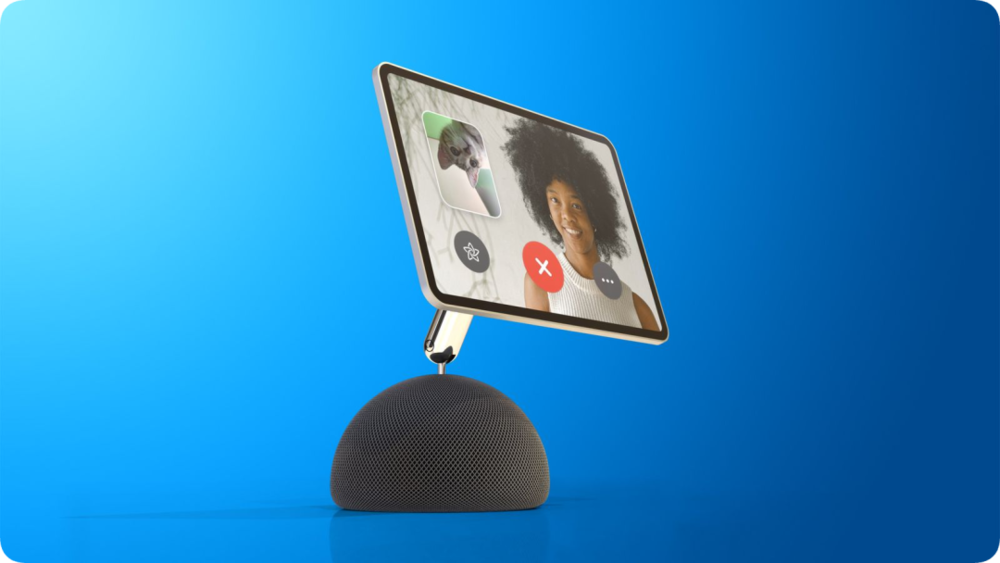
这个做法值得多说一句。传统摄像头交付的是一段连续画面,苹果想把「感知」和「记录」拆开:设备理解发生了什么,但不必把画面全部留底。相似的思路也出现在 Apple Watch Series 12 的 Siri Recap 上,手表可以检测周围对话并生成摘要,原始录音不留给用户回放。
苹果有动力这么做。它的收入主体仍然是硬件,不需要靠尽可能多地收集和留存用户行为数据来换广告收入。Meta 同样想成为下一代入口,但广告业务决定了它对数据的态度会更复杂。一家公司靠卖设备赚钱,另一家靠卖注意力赚钱,这个差别最终会写进产品定义里。
便宜的小硬件在试另一条路
巨头之外,小公司找到了另一种活法:不承诺取代任何设备,只求便宜和开放。
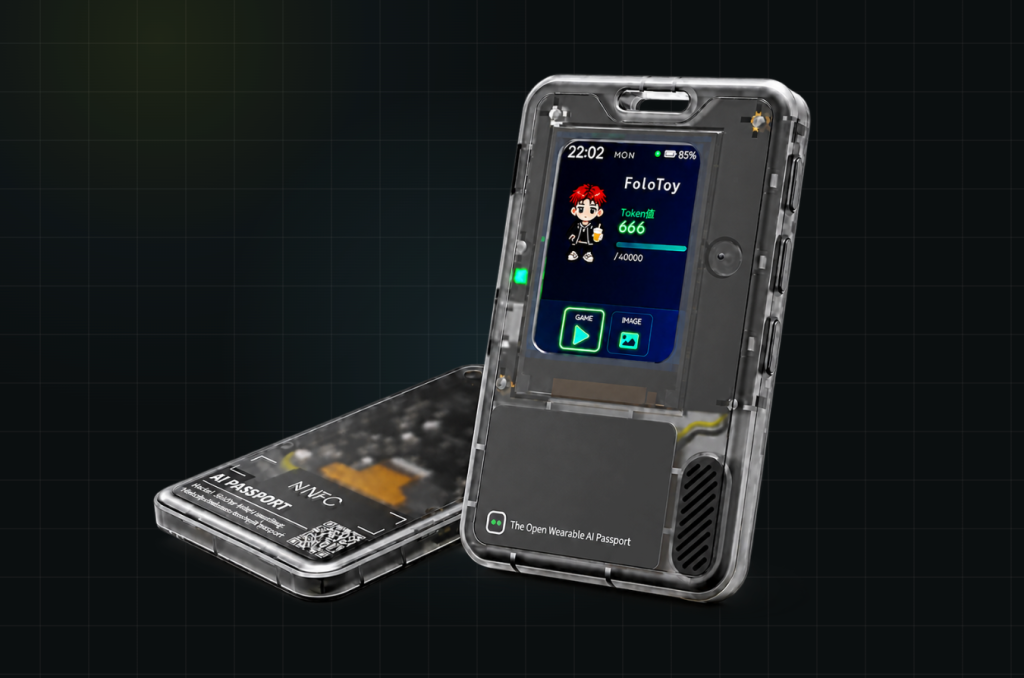
和那些想替掉手机的小方块不同,它们从一开始就承认手机还会在。深圳的 FoloToy 把「AI Passport」做成了一块可以反复刷固件的随身小硬件,标准版早鸟价 99 元,10 月 1 日起调整为 119 元,透明外壳,基于 ESP32-C3 开发板,发售不到一周官网上架了上百款用户固件。它的位置有点像当年的 Playdate 和 Rabbit R1,只是价格低了一个数量级。
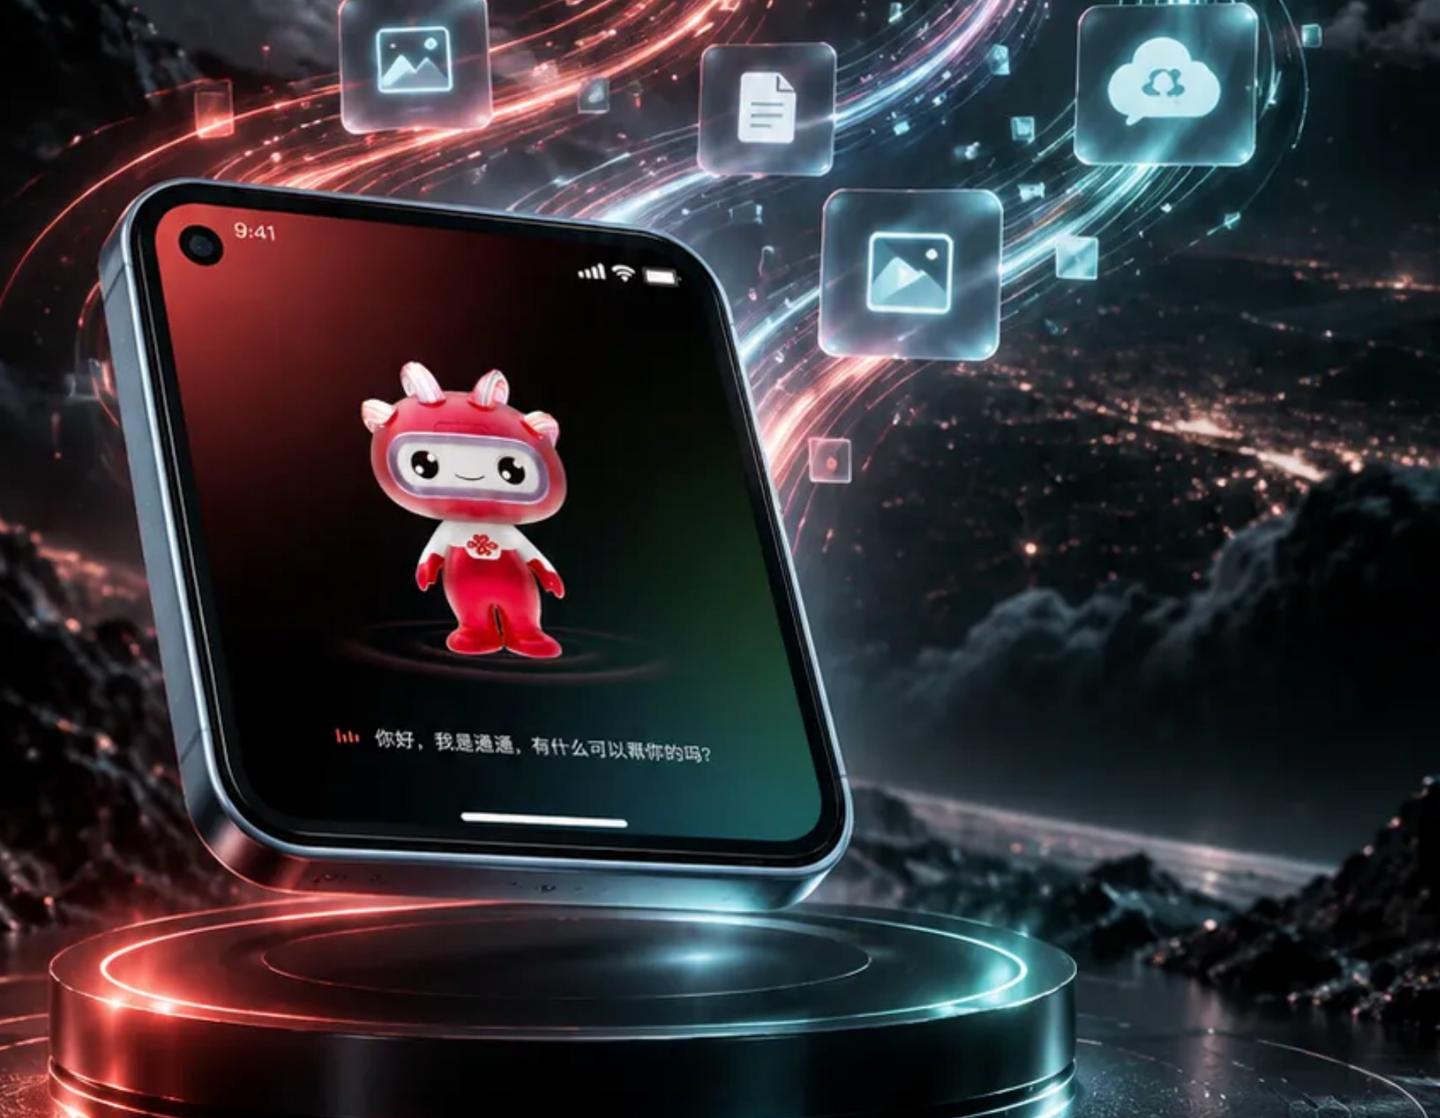
老牌厂商也在往这个方向试。2026 年 9 月 9 日,中国联通与魅族合作发布「小魔方」AI 原生终端,4 英寸方屏、重 99 克,搭载云智 OS,主打全语音交互,支持「AI 看世界」识别环境物体,还能在本地手机与云端手机之间切换身份,配 2TB 云端存储。
它的前身是魅族 22 Next「AI 小方块」,2026 年 1 月公布,一度因内存涨价推迟,9 月 2 日又在腾讯 WorkBuddy 生态发布会上以概念机亮相,据称将量产,搭载紫光展锐 T8200 处理器。
下一个是什么
法德尔那句话放到今天仍然成立:
用户不信任的设备,功能再多也没用。
三年下来,消费级 AI 硬件的竞争点已经悄悄换过,从「能不能取代手机」变成「能不能让人每天愿意带着」。前者靠发布会,后者靠续航、隐私、价格和一个不用解释的用途。
10 月 13 日有好几件事撞在一起。
千问的 AI 眼镜和耳机现货开卖,苹果的家庭中枢亮相,阶跃星辰的首款智能体手机 STEPX Neo 也在同一天晚间发布。发布会能说明的,基本只是产品拿得出来、价格定得下来。
至于能不能从演示走进日常,还得看随后几个月的续航、隐私处理、会员价格和生态,这些数字比台上的掌声诚实得多。